

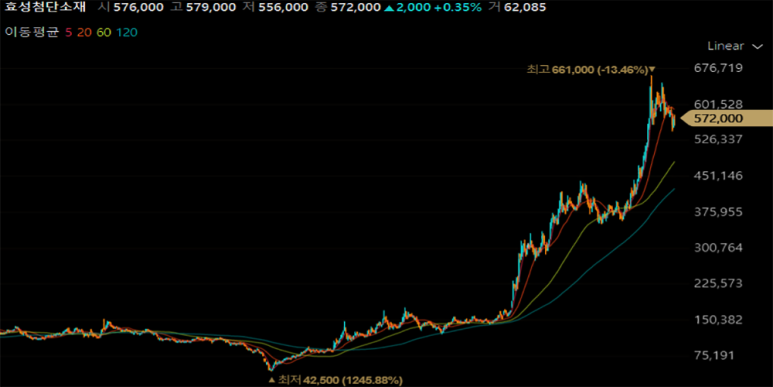
효성첨단소재의 올해 3분기 영업익은 1,501억원으로 작년 동기 대비 1,161.0%증가하며, 시장 기대치를 크게 사오히할 전망이다. 이는 아라미드 증설 관련 기존 설비의 일시적 가동률 저하 전망에도 불구하고, 전방 자동차/타이어 업체들의 재고 축적 수요 증가로 타이어보강재의 판가가 추가적으로 상승할 가능성이 크고, 높은 마진율을 기록하고 있는 PET 타이어코드 뿐만아니라 작년 마진율이 저조하였던 나일론 타이어코드/스틸코드 등 타 타이어보강재 또한 공급제한으로 수익성이 급격히 개선되고 있다.
또한 부진하였던 베트남 광남 타이어 코드 법인의 가동률 상승이 전망되고, 베트남 스판덱스는 비수기가 끝난 가운데, 원재료 투입 시차 효과 및 낮은 제품 재고 수준으로 전 분기 대비 실적 개선이 예상되며, 탄소섬유도 원재료 AN의 투입 가격이 하락하고 있는 상황에, 수요/판가 개선으로 증익 추세가 이어질 것으로 전망되기 때문이다.
참고로 8월 초순 국내 PET 타이어코드 수출 가격은 $4,000/톤에 육박하며, 작년 동기 대비 38.7% 상승하였고, 8월 초순 국내 스틸코드/나일론 타이어코드 수출 가격 또한 작년 동기 대비 각각 23.1%, 62.8% 상승하였다. 한편, 올해 하반기 이후 OE향 타이어 수요의 점진적 증가가 예상되는 가운데, 전방 타이어 업체들의 판가 인상 움직임, 타이어코드의 추가적인 공급 증가 제한으로 타이어보강재 업계 수익성은 내년 상반기에도 추가적으로 증가할 전망이다.
참고로 타이어 업체 제조원가에서 원재료비 비중은 약 40%이며, 원재료비 중 타이어코드 비중은 약 7~9%이다. 이에 타이어 업체 제조 원가에서 타이어코드 비중은 2~3% 수준에 불과하다. 당 리서치센터는 안전성 이슈로 인한 신규 타이어코드 업체들의 고객사 인증 기간 장벽을 고려하면, 제품 판가가 내년 상반기 까지도 상승세가 이어질 것으로 전망한다.


댓글 없음:
댓글 쓰기