
▶ 티씨케이 기업 분석 코멘트
티씨케이의 1분기 실적은 매출액 630억원, 영업익 239억원, 당기순익 190억원으로 시장 기대치에 부합. 반도체 소부장 산업내 유니크한 위치를 고수하고 있는 동사는 올 한해도 반도체 섹터 실적 호조에 따른 수혜가 확실하게 이어질 것으로 전망되어 단기 하락에 의한 주가 조정이 적극 매수 타이밍인 것으로 판단.
특허 무효 관련 기사와 5월 3일 재개된 공매도 영향으로 동사 주가는 최고점 대비 32.6% 하락한 166,800원까지 하락 후 진정세를 나타내고 있음. 경쟁사와의 소송은 1. 제품과, 2.제작방법 두가지로 구분되며 이중 제품에 대한 부분이 경쟁사 일부 승소로 1심에서 판결남. 하지만 가장 중요한 제작방법에 대한 특허는 티씨케이가 승소하며 여전히 경쟁력 유지.
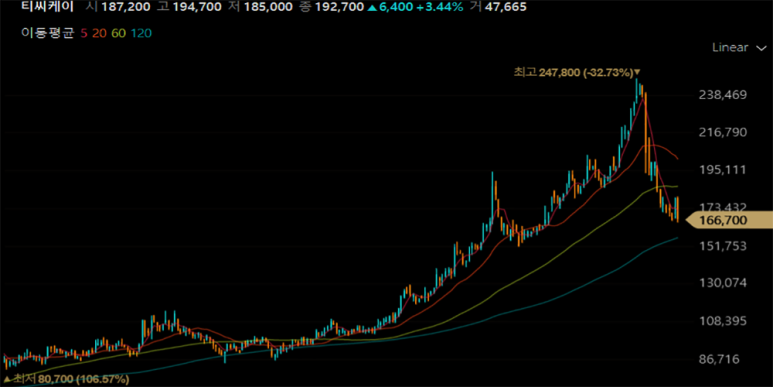
제품에 대한 특허 또한 티씨케이의 항소를 통해 상당기간 논쟁이 이어질 것으로 예상되어 티씨케이가 보유한 산업내 지위가 현 상황에서 심각한 타격을 입었다고 판단하기엔 무리가 있다고 보임. 동사가 제작 공급하는 SiC 링의 중요도와 반도체 산업의 성장 지속성을 고려해봤을 때 충분히 도달 가능한 수준인 것으로 판단.


댓글 없음:
댓글 쓰기