
2Q21 연결 영업익은 329억원을 기록하며 컨센서스를 소폭 상회할 전망이다. 후판 가격 상승 및 일부 관세 이슈, 자회사 씨에스베어링의 수익성 부진에도 불구하고 전년 동기 대비 매출액 규모 및 생산성이 개선이 되는 것이 주요 요인이다.
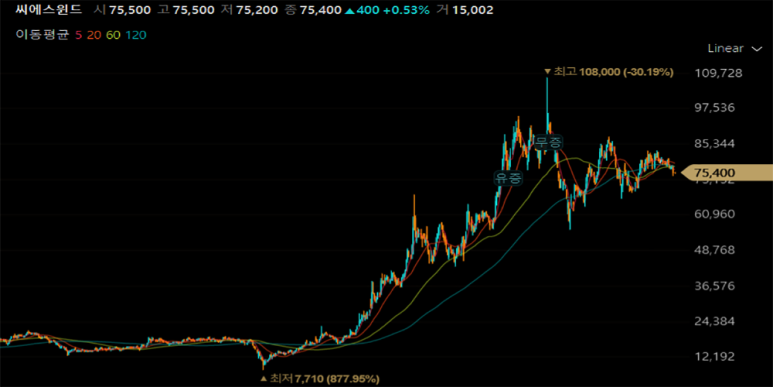
전분기대비해서는 계절적 요인으로 매출액은 증가하나, 환율효과 소멸 등을 감안할 시 마진이 소폭 낮아질 가능성이 높다. 현 컨센서스는 향후 가파른 상향 조정이 예상된다. 특히 2022년 기준 영업이익은 2,160억원을 기록하며 현 컨센서스 1,607억원을 상회할 전망이다.
주된 원인은 미국 Vestas Towers 인수 효과가 아직 컨센서스에 반영되지 않았기 때문으로, 해당 법인의 실적은 2021년 8월 부터 인식될 예정이다. 연말로 갈수록 동사의 실적 눈높이는 추가적으로 상향될 가능성이 높다.
현재 1) 미국 동부 해상풍력 공장 신설, 2) 유럽 해상풍력 타워 업체 인수, 3) 아시아 하부 구조물 공장 추가 증설 등의 투자를 눈 앞에 두고 있기 때문이다. 중장기적으로는 해외 파트너사와 함께 국내 공장 증설도 기대해볼만하다.


댓글 없음:
댓글 쓰기