
▶ 코오롱인더 기업 분석 코멘트
코오롱인더는 이번 1분기 영업익 전망치는 584억원 규모로 아웃도어 패션제품 비수기 영향으로 전분기 605억원에 비해서는 3% 줄어들 것으로 전망되지만, 전년동기 265억원에 비해 120% 증가하는 견조한 실적 흐름이 예상된다.
부문별 예상 영업익을 살펴보면, 산업자재부문 349억원, 화학부문 188억원, 필름/전자재료부문 104억원, 패션부문 47억원 등이다. 산업자재부문은 실적 복원이 빠르게 진행된 것으로 전망된다. 교체용 타이어 수요 회복으로 타이어코드 수출 가격이 지난 4분기 대비 7~8% 인상되었다. 산업자재 자회사인 코오롱글로텍, 코오롱플라스틱 등도 흑자폭을 늘려갈 것으로 보인다.
패션부문은 2~3월 판매 성장이 뚜렷하다. 전년 2~3월 코로나19 확산으로 패션매출이 급감했던 기저효과 때문이다. 그러나, 재고에 대한 할인 판매 등으로 인해, 적자 상태를 벗어나기 어려워 보인다. 온라인 판매 비중을 계속 늘려가고 있다는 점은 긍정적이다.
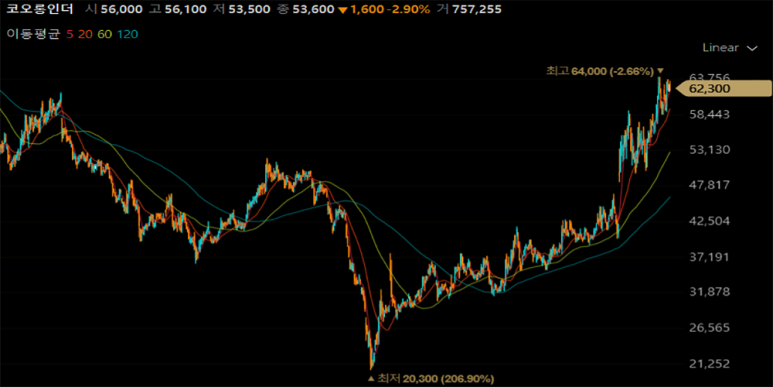
화학 부문은 석유수지 판매 경쟁이 심화되고 있지만, 에폭시 수지 판매가 호조를 보이면서 보완하고 이싿. 필름/전자재료 부문은 분기당 100억원 전후로 영업익에 안착하는 모습이다. 또한 올해 중반에 장기성장 전략 발표가 진행될 전망으로, 주가 흐름 역시 이를 반영하게 될텐데, 모니터링이 계속 필요해보인다.


댓글 없음:
댓글 쓰기