

▶ 엔브이에이치코리아 기업 분석 코멘트
엔브이에이치코리아는 국내 1위의 차량용 헤드라이너, NVH 부품 전문 업체이다. 자동차부품 부문의 핵심 고객사는 현대차그룹이며 폭스바겐에도 일부 물량을 공급하고 있다. 2018년 이후에는 사업 다각화를 위해 원방테크와 삼현피에프를 인수했다. 지난해 기준 부문별 매출액 비중은 자동차부품 66%, 건설 34% 이다.
엔브이에이치코리아는 작년에 이어 올해에도 영업익 개선세가 지속될 전망이다. 이는 자동차부품 물량 성장, NBS 신규 매출 발생, 우호적 건설 부문 전방 환경 등에 기인한다. 특히, 자동차부품 부문에서는 HMG 내 입지가 구조적으로 강화되고 있다. NVHK는 G80, GV70, GV80에 HL 등을 독점 공급하고 있으며, 올해 양산되는 E-GMP 전기차향으로도 HL 전량을 수주했다.
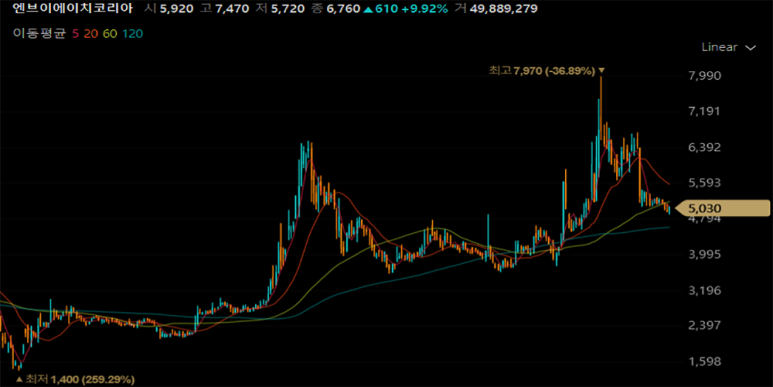
엔브이에이치코리아는 올해에는 순이자비용이 약 20억원 감소할 전망이나, 영업익과 순이익의 괴리를 좁히기 위해 추가적인 재무구조개선이 필요하다. 영업실적 제고 등을 고려하면 3Q20부터 나타난 재무구조 개선 흐름이 이어질 가능성이 높다.


댓글 없음:
댓글 쓰기