
▶ 대한유화 기업 분석 코멘트
대한유화의 예상 1분기 영업익 규모는 885억원이다. 전년동기 457억원과 전분기 804억원에 비해 동시에 개선되는 것이다. 시장 기대치 872억원에 비해서도 1% 정도 웃도는 수치이다. 안정적인 2차전지 분리막용 플라스틱 판매 속에, 북미 기습 한파 효과로 석화부문 수혜가 두드러졌다.
화학부문은 1~2월 약세 이후 3월 기대 이상의 실적 회복이 진행되었다. 2월 중순 중국의 춘절 이후 농업용 PE/PP 수요 회복세가 진행되는 가운데, 미국 기습 한파 효과로 석화설비가 가동을 멈추면서 아시아지역 시황에도 영향을 미쳤다. 1톤당 스프레드는 560$로, 지난 분기 564$와 비슷했다. 스프레드 560$ 구성은 스팟 스프레드 538$와 나프타 투입 시차 효과 22$ 등이다. 특히 그동안 적자였던 EG제품이 2~3월 흑자 전환했던 것이 특징이였다.
2차전지 분리막용 초고밀도 플라스틱 판매량은 2만톤 수준 정도로 추정된다. 지난 4분기와 비슷했다. 습식용 분리막에 사용되는 UHMWPE와 PP 매출비중은 65:35 정도이며 영업이익률은 각각 50%와 35%로 추정된다.
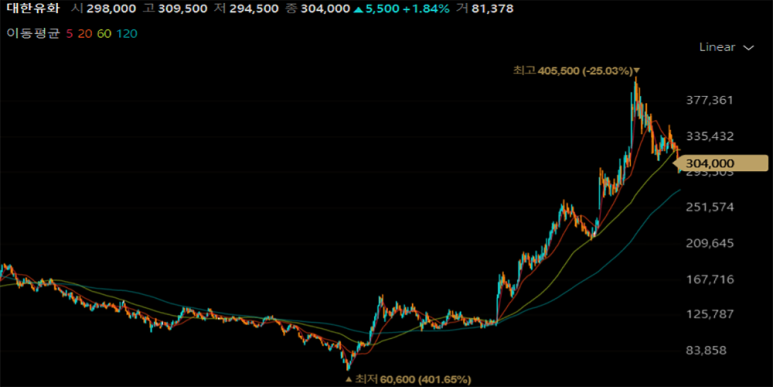
바닥권 주가는 시가총액 1.5조원 수준에서 형성될 것으로 평가된다. 전고체전지로 분리막 소멸을 반영한 초고밀도 플라스틱 가치 6,000억원과 범용석화 바닥가치 9,000억원이 평가된다.


댓글 없음:
댓글 쓰기