
▶ 네패스 기업 분석 코멘트
네패스는 이번 1분기 다소 부진한 실적을 기록할 것으로 전망되고 있습니다. 주요 고객사인 삼성전자와 NXP가 오스틴 정전 영향을 받으면서 가동률 회복이 더디게 진행되고 있고, 여기에 인건비 상승까지 겹치면서 손익분기 매출 상승으로 부진한 영업익을 기록할 것으로 판단되고 있습니다.
하지만 4월 들어 오스틴 한파가 해소되며 공장 가동이 하나둘 재개되고 있는 만큼 곧장 2분기 실적부터 턴어라운드가 가능할 전망입니다. 하지만 영향이 점진적으로 해소되는 만큼 올 한해 실적에 대한 눈높이 조정은 불가피 할 것으로 판단됩니다.
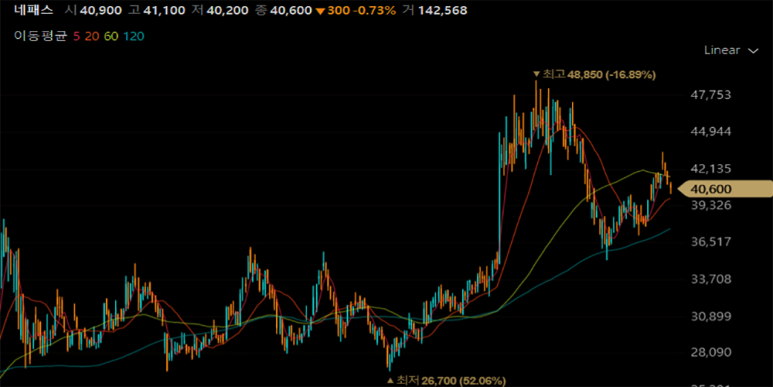
사업 잠재력과 전방산업의 업황 전망 등 긍정적인 상황은 여전하지만 어닝 눈높이가 낮아진 탓에 밸류에이션 평가에 있어 다소 조심스러울 수 있겠습니다. 하지만, 삼성전자의 비메모리 투자 행보와 이에 따른 직접적인 수혜 연결고리에 주목해보며, 긴 호흡으로 꾸준히 주가 흐름을 추적해가볼 필요가 있겠습니다.


댓글 없음:
댓글 쓰기