
▶ PI첨단소재 기업 분석 코멘트
PI첨단소재재는 올 한해 사상 최대 실적 갱신이 전망되고 있습니다. 특히 성수기에 진입하는 하반기부터 실적 성장이 두드러질 것으로 기대되어 지고 있는데, 점진적으로 판가 인상 반영 효과와 함께 높은 가동률에 따른 수익성 개선이 두드러질 것으로 기대해볼 수 있겠습니다.
현재 아쉬운 점이라고 한다면 올해 신규 발생하는 현대차향 매출이 차량 반도체 수급 차질로 아이오닉5 모델이 생산 지연되면서 매출 발생이 본격화되지 못하고 있는 상황이라는 점입니다. 하지만, 점진적 정상화를 전망해볼 수 있을테고, 이에 따라서 하반기로 갈 수록 매출 성장이 두드러지는 또 하나의 요인으로 작용할 수도 있겠습니다.
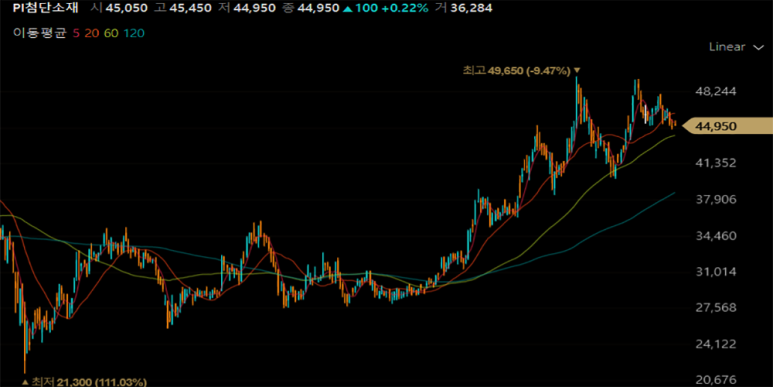
중장기적으로는 E-GMP 플랫포밍 적용되는 향후 모델들에 모두 납품되어질 수 있는 만큼 라인업 확대에 따른 큰 수혜를 기대해볼 수 있겠습니다. 중장기적 새로운 성장 동력도 확고한 만큼 꾸준히 주가 흐름을 관심갖고 살펴볼 필요가 있겠습니다.


댓글 없음:
댓글 쓰기