
▶ 아이엘사이언스 기업 분석 코멘트
아이엘사이언스는 광학 솔루션 기업으로 지난 한 해에는 매출액 역성장과 영업익 전자전환을 기록하며 부진한 실적을 기록해주었습니다.
영업적자 요인으로는 B2G 수주 지연으로 판단되고 있습니다. 올해에는 수주입찰이 1분기에 재개되면서 2분기 부터 매출 인식에 따른 기저효과가 나타날 것으로 판단됩니다. 수주 본격화에 따라 흑자전환은 물론, 성장까지 기대해볼 수 있을텐데, 본업 턴어라운드와 함께 신성장 동력에도 주목해볼 필요가 있겠습니다.
아이엘사이언스는 지난 해 두피케어기 '폴리니크'의 자체개발과 판매를 시작했고, 7월에는 두피와 모발케어 제품을 판매하는 '어헤즈'의 지분을 51% 인수하면서 본격적으로 코슈메슈티컬 시장에 진출한 바 있습니다. 기존 어헤즈의 B2C 역량으로 폴리니크와 함께 뷰티케어 사업을 확장할 것으로 기대해볼 수 있을텐데, 특히 본업의 역량인 LED와 미세전류 기술을 접목시킨 제품으로 경쟁력을 지니고 있는 것으로 알려져있고, 아이엘사이언스의 실리콘렌즈가 탑재가 되어 있어서 본업 시너지까지 발생시킬 수 있기 때문에 긍정적인 기대감을 가져볼 수 있겠습니다.
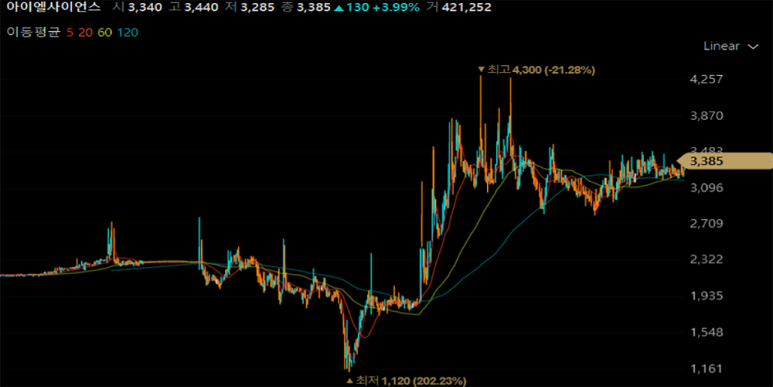
이렇게 B2G 수주재개에 따른 본업 턴어라운드와 신성장동력이라는 긍정적인 요인들이 더러 있는 만큼, 기업가치 평가에도 변화가 생길 수 있을텐데, 올 해 행보에 주목해보며 관심갖고 살펴볼 필요가 있겠습니다.


댓글 없음:
댓글 쓰기