
▶ 일진머티리얼즈 기업 분석 코멘트
일진머티리얼에서 노스볼트와 동박 공급 계약 체결을 공시했습니다. 올해부터 2031년까지 10년간 약 4,000억원 규모의 동박 공급 및 물량 증가 가능성까지 기재되어 있습니다.
현재 2차전지 업종에서의 가장 큰 이슈는 폭스바겐을 필두로하는 주요 완성차 플레이어들의 내재화 이슈라고 할 수 있을텐데, 국내 셀 업체 의존도가 높은 서플라이체인 기업들까지 디레이팅이 불가피한 이슈일테지만, 글로벌 업체들, 특히 주요 완성차 플레이어들의 파트너사들과 거래관계가 있는 기업들은 디레이팅 방어가 충분히 가능하고 실적 성장 가시성까지 챙겨갈 수 있을 것으로 기대해볼 수 있을겁니다.
이번 일진머티리얼즈의 공시는 폭스바겐 내재화 협력사인 노스볼트와의 거래 관계를 다졌다는 관점에서 멀티플 방어로 작용하게 되고, 피어 대비 부담감을 합리화 시킬 수 있는 근거가 될 수 있겠습니다. 물론, 당장의 매출 비중 자체가 낮기 때문에, 성장까지 바라는 것에는 무리가 있을 수 있겠지만,
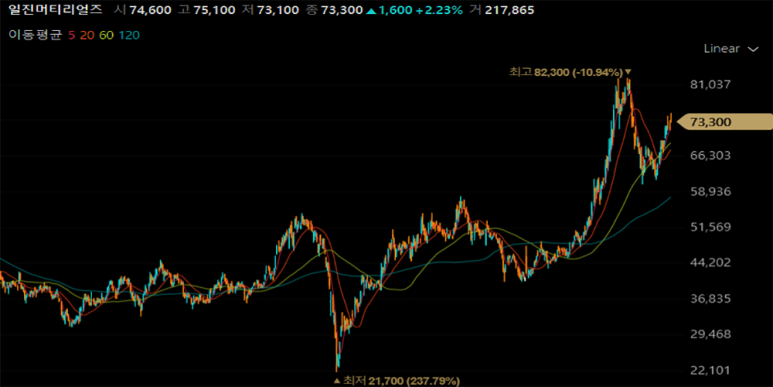
폭스바겐/노스볼트의 양산 의지가 매우 강한 상황에서 계약 물량 조기 소화의 가능성을 긍정적으로 열어둘 수 있기 때문에, 점진적인 실적 우상향의 발판이 되어줄 것으로 기대감을 가져볼 수 있겠습니다. 또한 일진머티리얼즈는 기존에 CATL 향 매출비중 역시 10% 가량 보유하고 있던 만큼 국내 셀업체 의존도가 높은 피어 기업들과의 멀티플 차별화는 합리적인 접근이라고 판단할 수 있겠습니다.


댓글 없음:
댓글 쓰기