

▶ 에코프로비엠 기업 분석 코멘트
1Q21 매출액과 영업익은 컨센서스에 부합할 것으로 전망된다. IT향 물량 재고조정이 예상되나 EV와 ESS는 견조한 성장을 이어갈 전망이다.
에코프로비엠은 양극재 생산 요소인 전구체, 리튬, 가스, 리사이클을 모두 수직 계열화한 유일한 업체이다. 수직 계열화의 경쟁력은 경쟁사들과의 영업이익률 격차를 통해 잘 드러난다. 에코프로CNG까지 2Q21 포항에서 가동을 시작하면 수직계열화는 최종 완성된다.
LG에너지솔루션을 비롯한 배터리 업체로부터 구매해온 폐양극재를 재활용해서 리튬, 니켈, 코발트와 같은 원재료를 시세 대비 약 20% 싸게 에코프로GEM으로 공급한다. 기술경쟁을 넘어 가격경쟁까지 해야하는 양극업체들의 숙명을 감안하면 에코프로비엠의 경쟁력은 경쟁사와 비교가 불가능하다.
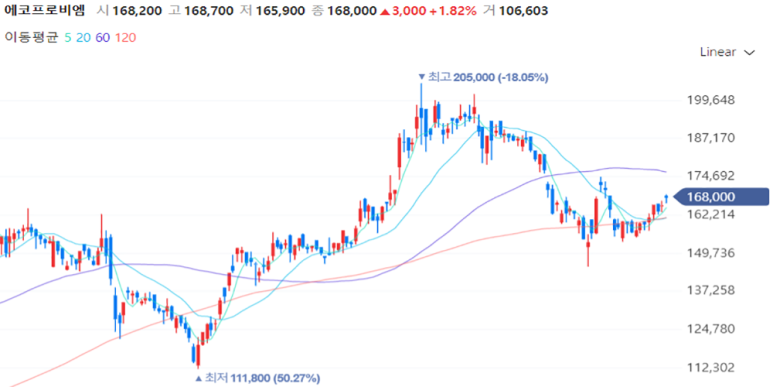
현재 주가는 2022년 실적 기준 29배에 거래 중에 있는데, 단기적으로 삼성SDI의 신규수주, Gen5 양산개시가 주가 상승 원동력이 될 가능성이 있다.


댓글 없음:
댓글 쓰기