
작년 하반기부터 한화솔루션 큐셀부문의 원가 부담이 증가하고 있다. 미국의 중국 신장 폴리실리콘 압박과 비중국 폴리실리콘 업체들의 사업 철수 등으로 폴리실리콘 뿐만아니라 웨이퍼 가격이 급등하고 있기 때문이다.
이에 올해 2분기 큐셀부문은 유리 가격 하락세에도 불구하고, 급격한 실적 개선은 제한될 전망이다. 다만 올해 하반기 이후에는 동사 다운스트림 매각 확대, 태양광 설치량 급증 및 웨이퍼 업체들의 증설 영향으로 탄력적 실적 개선이 예상된다.
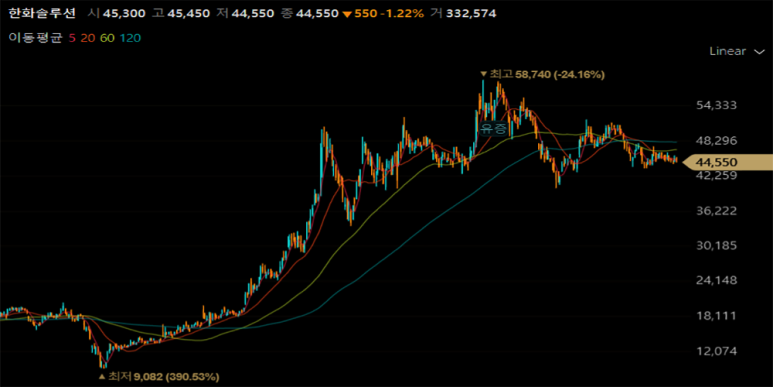
중국 경쟁 셀/모듈 업체들의 공격적 증설로 인하여 동사 물량 측면의 증가 제한에 대한 시장의 의문이 존재한다. 하지만 동사는 주력 시장인 미국/유럽의 시장 점유율을 유지하는 전략을 취함과 동시에 효율 향상 등을 통하여 현재 11GW 수준의 모듈 생산능력을 2025년까지 16GW로 확대할 계획이다. 한화솔루션 주가 전망에 참고할 필요가 있겠다.


댓글 없음:
댓글 쓰기