

한화에어로스페이스의 2분기 매출은 1조 6,864억원, 영업익 1,326억원, 순익 860억원으로 지난 분기에 이어 서프라이즈를 기록했다. 테크윈, 파워시스템, 정밀기계 등의 민수분야에서 이익이 크게 늘었으며, 시스템의 실적도 호조를 보였다.
2분기 실적이 좋았고, 투자비 집행과 정밀기계의 계절성 등으로 하반기에는 2분기 실적을 넘어서기는 어려워보인다. 하지만 바안부문 수주와 테크윈의 시장 다변화 등을 주목해 볼 필요가 있다. 디펜스는 하반기 2.5조원 이상의 수주가 기대되는데, 그 중 1조원 이상이 해외물량이며, 폴란드, 노르웨이, 핀란드 등 기존 수출 국가에서의 추가 물량이라는 점이 중요하다.
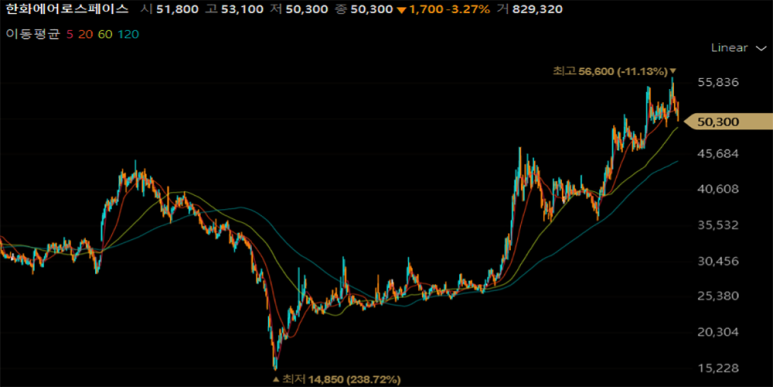
숫자로 표현되지 않는 경쟁력이 입증됐기 때문이다. 또한 테크윈도 북미 시장 이외에 유럽매출도 빠르게 증가하고 있다. 국내 방산기업 중 ROE가 가장 높은 편이나, 아직도 P/B 1배 미만에서 거래되는 유일한 방산업체다. 타겟 P/B를 상향조정할 필요가 있을것이다.


댓글 없음:
댓글 쓰기