
구매 SCM은 공급망관리로 기업이 원재료 수급에서 최종 소비자에게 제품을 전달하기까지의 전체적인 물자의 흐름을 최적화하여 리드타임과 재고 및 비용을 최소화시키는 솔루션이다. 플랫폼 산업 활성화에 따른 산업간 경계가 허물어지고 있으며 디지털 전환의 필요성이 강조되는 시점으로 데이터 기반 구매 SCM에 대한 수요가 지속적으로 증가 중이다.
국내의 SCM시장 규모는 2020년 9,400만달러에서 2027년 1.8억달러로 연평균 9.7% 성장할 것으로 전망되고 있으며, 2020년 기준 엠로는 국내 SCM시장 1위 기업으로 42.4%를 점유하고 있다. 나머지는 경쟁사 점유율이 아닌 미개척 영역이며, 특히 팬데믹 이후 중소기업을 중심으로 SCM 수요가 증가하고 있어 동사가 중장기적 시장 점유율을 확대하는데 있어 우호적인 시장환경이 조성되었다고 판단한다.
기술료는 솔루션 라이선스 판매 후 무상유지보수기간 1년 뒤 발생하는 유지보수에 대한 매출이며 솔루션 라이선스비의 15~18%를 인식한다. 동사는 AI 기술기반 구매 SCM 수요 증가에 따라 2020년 26개 신규고객 유치에 이어 2021년 약 38개의 신규 고객을 유치할 예정에 있다. 이에 따른 가파른 이익률 성장세가 전망된다.
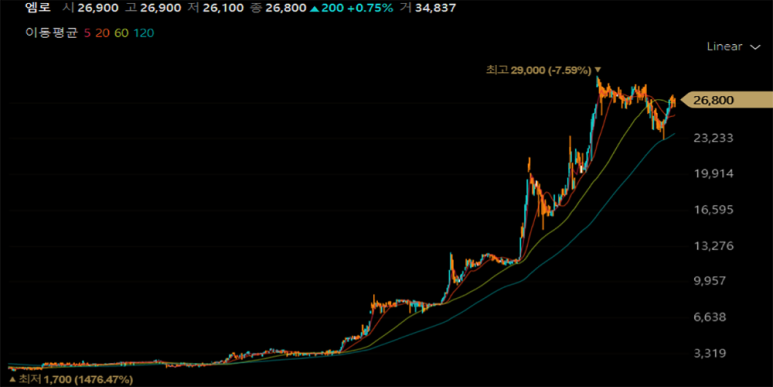
엠로의 올 한해 연간 실적 전망치는 매출액 489억원, 영업익 88억원이 전망되고 있다. 영업이익률의 상승폭은 구축형 프로젝트 수행 효율 향상과 지속적인 캐시카우가 되는 기술료 매출 비중 확대, 그 밖에도 클라우드 고객수 증가에 따른 매출 성장에 기인할 전망이다. 엠로 주가 전망을 긍정적으로 살펴볼 필요가 있겠다.


댓글 없음:
댓글 쓰기