레이블이 실적발표인 게시물을 표시합니다. 모든 게시물 표시

2020년 7월 28일 화요일

2분기 실적 발표! 삼성SDI 주가, '전기차 배터리 고성장 기대' / 삼성전기 주가, '전 사업 부문 개선 전망'


[삼성SDI 주가]

삼성 SDI 2분기 실적 리뷰입니다.

이전 전망에 비해서 매출액은 소폭 증가했고, 영업이익은 30% 이상 증가했습니다.

소형전지가 기대 이상이었고, 전자재료도 나쁘지 않았습니다. 중대형 전지는 이전 전망치를 하회했습니다.


3분기는 2분기 대비 크게 좋아질 것으로 예상합니다. 이전 전망에 비해서는 다소 낮은 수준이지만 매출 2.8조 원, 영업이익 1,774억 원으로 전망합니다. 매출액은 전 사업부가 증가하는데 중대형 전지와 소형전지가 10% 이상 증가할 것으로 보입니다. 전자재료는 편광필름 부진으로 소폭 증가할 것으로 예상합니다. 영업이익은 중대형 전지가 거의 BEP에 근접한 적자가 예상되면서 2분기 대비 71% 증가할 것으로 보입니다.


다소 부진한 전기차 매출은 4분기에 큰 폭으로 증가할 것으로 보입니다. 영업이익도 이에 따라 4분기에는 3,000억 원에 근접할 것으로 기대합니다. 현재 주가는 당장의 영업이익 규모에 비하면 과한 수준은 맞지만 2차 전지 관련 기대감이 예전보다 더 높아지고 성장성이 가시화되면서 아직은 좀 더 상승 여력이 있는 것으로 생각합니다. 전기차 모멘텀이 본격화되는 하반기에 주가는 한 단계 더 레벨업할 수 있을 것으로 기대합니다.


목표주가는 50만 원으로 상향 조정합니다.


[삼성전기 주가]

삼성전기 2분기 실적 리뷰입니다.

2분기 매출액은 예상치를 소폭 상회한 1.8조 원, 영업이익은 예상치를 소폭 하회 한 960억 원입니다.

모바일 비중이 높은 만큼 2분기 실적 부진은 충분히 예상되었습니다. 특히 모듈 사업부의 부진이 실적 악화의 원인이었습니다.
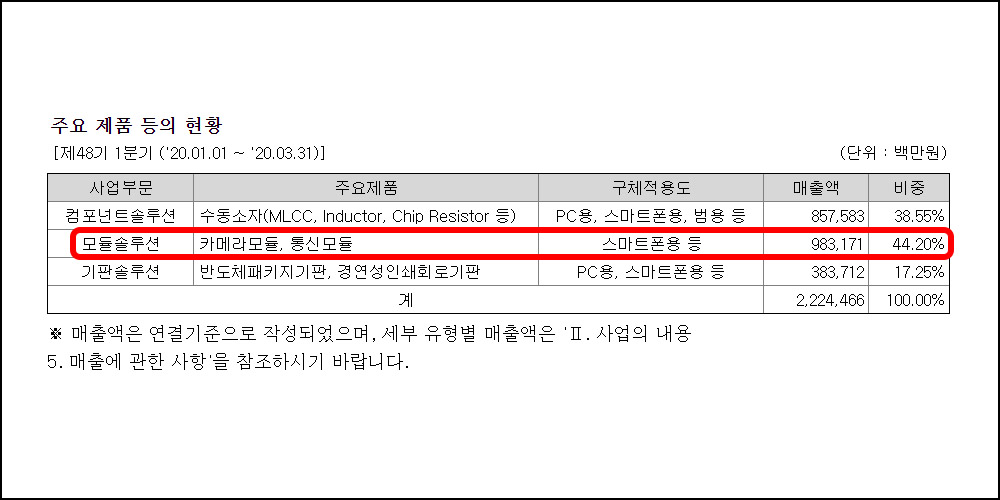


3분기에는 2분기 대비 튼 폭으로 개선될 것으로 전망합니다. 매출액은 2.15조 원, 영업이익은 2,072억 원으로 예상합니다. 2분기에 부진했던 기판 사업부, 모듈 사업부가 크게 개선되고, MLCC도 영업이익률이 2분기 대비 상승할 것으로 기대합니다.


4분기 영업이익은 모바일 계절성으로 3분기 대비 소폭 감소하겠지만 MLCC 영업이익률은 4분기에도 15%를 유지할 것으로 예상합니다. 현재 주가 수준은 영업이익 수준 대비로는 높게 형성되어 있습니다. 연간 영업이익 6,500억 원 수준에 시가 총액은 10.7조 원입니다.


늘 보고서에 넣은 영업이익, 주가 그래프에서도 다소 상단에 위치해 있어서 부담스럽긴 합니다만 아직 하반기 실적 모멘텀이 남아 있고 신규 거래선 및 5G 전장 관련 기대감을 고려하면 여기서 한 단계 레벨업은 가능하지 않나 생각합니다.


목표주가는 17만 원으로 상향합니다.


2020년 7월 21일 화요일

POSCO 실적(매출, 영업이익 등) 발표! 처음으로 분기 적자. 근데 포스코 주가는 상승??


▶ 포스코 주가 실적(매출, 영업이익) 발표! 첫 분기 적자!

- 21일에 진행된 기업설명회에서 매출은 작년 동기보다 21.3% 감소한 5조 8천848억 원을 기록했고, 1천85억 원의 영업손실을 냈다고 발표했습니다. 순이익은 작년 동기 대비 98.8% 감소한 66억 원으로 집계됐습니다.


- 포스코는 2000년도 분기 실적(매출, 영업이익) 공시 이후 첫 분기별 영업적자라고 합니다. 글로벌 사업 부진과 시황 악화로 철강 부문에서 판매량과 판매 가격이 하락한 탓입니다.


- 그러나 연결 기준 매출은 13조 7천216억 원, 영업이익 1천677억 원을 기록했습니다. 당기순이익 1천49억 원으로 집계되었습니다. 작년 2분기 대비 매출은 15.9%, 영업이익은 84.3%, 당기순이익은 84.6% 각각 감소했습니다.


- 포스코는 포스코 인터내셔널 미얀마 가스전의 판매 호조, 포스코건설의 건축 및 플랜트 사업 이익 새건, 포스코에너지의 터미널 사업 확장 등 핵심 산업에 대한 수익성 개선 노력으로 상대적 양호한 실적(매출, 영업이익)을 보여 철강 부문의 적자를 만회했다고 설명했습니다. 또한 자금시재는 전 분기 대비 3천411억 원 증가한 12조 645억 원을, 부채비율은 전 분기 대비 1.4% 포인트 감소한 26.9%를 기록했다고 밝혔습니다.


- 하반기에는 자동차 강판용 기가 스틸 등 고부가 제품 판매 확대, 중국 등 수요 회복 지역으로의 수출 강화로 수익성을 향상할 계획이며, 철강 판매가 당초 예상보다 호조세를 보여 실적(매출, 영업이익)은 2분기 저점으로 3분기부터 회복할 것이라고 전망했습니다. 중국, 터키, 베트남, 태국 등은 3분기부터 실적(매출, 영업이익)이 개선될 것으로 보이지만, 나머지 지역은 4분기부터 나아질 것이라고 예상하고 있습니다.


▶ 포스코 주가 관련 7월 뉴스 정리

- 7.1 : 글로벌 메탈 어워즈에서 철강산업 리더십 부문 최우수 기업으로 선정. 글로벌 메탈 어워즈 수상은 2018년에 이은 두 번째로, 이 상 받은 국내 기업은 포스코가 유일하다.

- 7.1 : 중소 벤처기업부와 손잡고 '한국판 실리콘밸리'로 불리는 서울 역삼동 '팁스타운'에서 벤처기업 28개사를 육성한다.

- 7.2 : 전기차 배터리 핵심소재인 인조흑연 음극재 공장 착공하여 일본과 중국 등에서 수입하던 것을 국산화하여 국내 배터리 산업의 경쟁력도 크게 높아짐. 2023년 완공을 목표로 음극재 1만 6000t은 60kWh 기준 전기차 약 42만 대에 공급할 수 있는 양이다.


- 7.6 : 포스코는 비 핵심 산업 정리의 일환으로 흡수 합병된 포스코P&S가 알루미늄 압연 공장을 세우기 위해 매입했던 땅을 매각한다.

- 7.6 : 포스코엠텍은 포스코 FeMn 공장 위탁운영 계약을 체결했다고 공시했다. 계약 금액은 255억 2,500만 원이며 계약기간은 2021년 6월 30일까지다.

- 7.8 : 현장 근무자 1,200여 명의 신체 이상 감지 시 즉각 구조 신호를 보내는 스마트워치를 도입하였다.

- 7.8 : 미국 정부가 한국산 내연 강판에 대한 반덤핑 관세 면세를 최종 결정하여 포스코는 반덤핑 과세율 0.0%를 받게 되었습니다.

7.10 : 5개월간 멈춰 섰던 포스코 광양제철소 3고로가 스마트ㆍ친환경 고로로 재탄생하여 생산했으며 생산성이 25% 향상돼 연간 460만 t을 생산할 수 있다.

7.20 : 기가 스틸ㆍ이노 빌트 온라인 스마트 플랫폼 구축 등 비대면 마케팅을 강화한다.


▶ 포스코 주가 차트

- 뉴스 정리에 CJ대한통운 등 과징금 한 것이나 기술경쟁력 협력, 기부 등도 안 넣은 내용들도 있으니 참고 부탁드립니다. 오늘 포스코 주가는 실적(영업이익, 매출) 적자라는 기사가 나왔는데도 잘 가는 것 같습니다. 그 이유는 적자 만회했다는 입장과 3분기 기대감인 것 같다고 예상하는 것 같습니다. 포스코 주가 및 기업분석 시 참고 부탁드립니다.